
엔비디아 중국 AI칩 점유율 55%, 화웨이에 밀리나
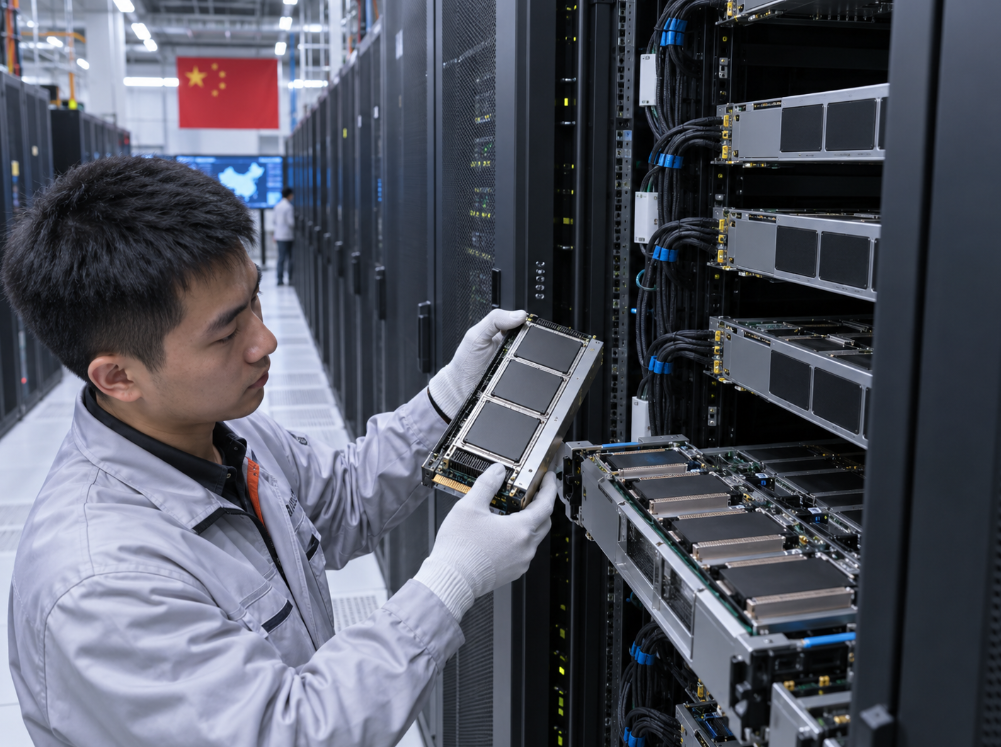
엔비디아가 중국 AI 가속기 시장에서 여전히 1위이지만 예전처럼 사실상 독점에 가까운 위치는 아닙니다. 최근 다시 언급되는 ‘중국 점유율 55%’는 2026년 9월 현재 실시간 점유율이 아니라 IDC가 집계한 2025년 출하 기준입니다. 당시 엔비디아는 약 220만개의 AI 가속기 카드를 공급해 55%를 차지했고, 중국 업체 전체는 약 165만개로 41%까지 올라왔습니다.
이 숫자만 놓고 보면 엔비디아가 아직 화웨이에 밀렸다고 말하기는 어렵습니다. 다만 2026년 들어 중국 판매 제약이 더 강해졌다는 점을 감안하면 방향은 분명 엔비디아에 불리하게 움직이고 있습니다.
55%와 화웨이 81만2,000개를 같이 봐야 합니다
2025년 중국 AI 가속기 출하량은 약 400만개였습니다. 엔비디아가 220만개로 55%, AMD가 약 16만개로 4%, 중국 업체가 합계 165만개로 41%를 차지했습니다.
중국 업체 가운데 가장 큰 곳은 화웨이였습니다. 화웨이는 약 81만2,000개를 출하했습니다. 전체 시장 기준으로 환산하면 약 20.3%입니다. 엔비디아 출하량은 화웨이의 약 2.7배였습니다. 따라서 ‘엔비디아가 이미 화웨이에 1위를 빼앗겼다’는 표현은 2025년 데이터와 맞지 않습니다.
하지만 비교 대상을 화웨이 한 회사가 아니라 중국 업체 전체로 바꾸면 그림이 달라집니다. 중국 업체 165만개는 엔비디아 220만개의 약 75% 수준까지 올라왔습니다. 엔비디아 한 회사와 중국 전체 공급망의 격차가 생각보다 많이 좁혀진 것입니다.
이 변화가 중요한 이유는 중국 AI 기업이 꼭 화웨이 한 곳으로만 이동하는 것이 아니기 때문입니다. 알리바바 T-Head, 바이두 Kunlunxin, Cambricon, MetaX, Enflame, Moore Threads 등 여러 업체가 동시에 시장을 나눠 갖기 시작했습니다.
2026년에는 55%보다 더 낮아졌을 가능성을 봐야 하는 이유
엔비디아의 최신 SEC 공시는 중국 사업의 어려움을 더 직접적으로 보여줍니다. 미국 정부는 2026년 2월부터 일부 중국 고객에게 H200을 소량 공급할 수 있는 라이선스를 부여했지만 중국 측 제한으로 판매가 충분히 이뤄지지 않았습니다.
엔비디아는 2026년 8월 제출한 10-Q에서 라이선스를 받은 H200 물량 가운데 실제 출하가 일부에 그쳤고, 최근 분기 데이터센터 매출에서 해당 출하가 차지한 비중은 1% 미만이라고 밝혔습니다. 과거 중국 전용 H20 역시 판매 제약으로 재고와 구매약정 관련 대규모 비용을 인식했습니다.
따라서 55%를 지금도 그대로 유지되는 점유율로 보는 것은 위험합니다. 정확한 2026년 연간 점유율은 아직 확정되지 않았지만, 신규 중국 데이터센터 구축에서 현지 칩 채택 비중이 더 높아졌다면 엔비디아의 실제 신규 설치 점유율은 2025년보다 낮아질 수 있습니다.
화웨이가 위협적인 이유는 칩 성능 하나 때문이 아닙니다
엔비디아의 가장 큰 방어력은 CUDA입니다. 개발자가 수년간 사용한 소프트웨어와 라이브러리, 최적화 도구가 엔비디아 GPU에 맞춰져 있기 때문에 칩 가격이 싸다는 이유만으로 다른 제품으로 이동하기 어렵습니다.
중국 업체들도 이 약점을 알고 있습니다. 그래서 단순히 GPU 연산성능을 높이는 것뿐 아니라 기존 AI 코드의 이전 비용을 낮추고, 자체 소프트웨어 생태계와 서버 시스템을 함께 만드는 데 집중하고 있습니다.
화웨이는 개별 가속기뿐 아니라 대규모 클러스터와 네트워크, 소프트웨어를 묶는 방식으로 대응하고 있습니다. 중국 정부의 국산화 정책까지 겹치면 고객 입장에서는 최고 성능 한 장보다 ‘중국 안에서 안정적으로 공급받을 수 있는 시스템’이 더 중요해질 수 있습니다.
제가 보는 엔비디아의 중국 리스크도 바로 여기에 있습니다. 미국 수출규제가 반복될수록 중국 고객은 성능이 조금 떨어지더라도 공급이 끊기지 않는 현지 제품으로 소프트웨어를 옮길 유인이 커집니다. 한번 개발 생태계가 이동하면 나중에 규제가 완화돼도 고객이 자동으로 엔비디아로 돌아온다는 보장이 없습니다.
그렇다고 엔비디아의 글로벌 독주가 바로 끝나는 것은 아닙니다
중국 점유율 하락과 글로벌 AI 시장 점유율은 구분해야 합니다. 중국 밖 초대형 AI 학습 시장에서는 엔비디아의 GPU, CUDA, NVLink와 네트워크 생태계가 여전히 강력합니다. 최신 고성능 제품을 중국에 충분히 판매하지 못하는 문제는 중국 시장을 잃는 리스크이지, 당장 전 세계 고객이 모두 화웨이로 이동한다는 의미는 아닙니다.
오히려 투자자는 두 지표를 따로 볼 필요가 있습니다. 하나는 중국 내 신규 AI 가속기 출하에서 엔비디아 비중이 얼마나 빠르게 내려가는지, 다른 하나는 중국 밖 데이터센터 매출 증가가 그 감소분을 계속 압도할 수 있는지입니다.
현재 제 판단은 엔비디아가 중국에서 구조적으로 점유율을 잃고 있지만 글로벌 AI 플랫폼 주도권까지 화웨이에 넘겨줬다고 보기는 이르다는 쪽입니다. 이 판단이 바뀌려면 중국 업체들이 고성능 학습 클러스터에서도 엔비디아와 비슷한 효율을 보여주고, 중국 밖 고객까지 의미 있게 확보해야 합니다.
반대로 미국 규제가 더 강화되거나 중국 정부가 국산칩 의무 사용 범위를 확대한다면 중국 시장에서는 55%가 오히려 높은 과거 수치로 남을 수 있습니다. 지금 엔비디아 주가에서 중국은 성장동력이라기보다 잃을 수 있는 선택지가 얼마나 남아 있는지 따져봐야 하는 시장으로 바뀌고 있습니다.
공식 확인자료
- NVIDIA 2026년 2분기 10-Q – 중국 H200·H20 판매 관련 공시
- Reuters – Chinese chipmakers claim nearly half of local market as Nvidia’s lead shrinks
함께 확인하면 좋은 글
Finzoom


댓글 0
첫 댓글을 남겨보세요.