
마이크론 실적 발표일정 9월 30일 예상실적·HBM4·주가 전망 총정리
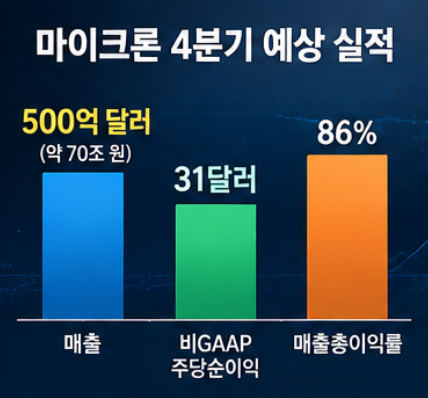
마이크론의 2026회계연도 4분기 실적 발표는 미국 현지시간 9월 30일 장 마감 뒤입니다. 회사는 오후 2시 30분 미국 산악시간에 실적 콘퍼런스콜을 진행합니다. 한국시간으로는 10월 1일 오전 5시 30분입니다. 이번 실적에서 가장 중요한 기준은 매출 500억달러와 비GAAP 주당순이익 31달러, 매출총이익률 86%입니다. 이 숫자는 시장이 새로 만든 기대치가 아니라 마이크론이 지난 분기 실적 발표 때 직접 제시한 4분기 가이던스입니다.
9월 30일 실적에서 먼저 볼 숫자
마이크론은 3분기 매출 414억6천만달러, 비GAAP 주당순이익 25.11달러를 기록했습니다. 4분기 회사 가이던스의 가운데 값인 매출 500억달러를 적용하면 한 분기 만에 약 20.6% 증가하는 수준입니다. 비GAAP EPS 31달러도 직전 분기보다 약 23.5% 늘어나는 계산입니다.
시장 예상치는 회사 가이던스보다 조금 높습니다. 최근 컨센서스는 매출 약 508억달러, 조정 EPS 약 31.4달러 수준으로 형성돼 있습니다. 따라서 실제 발표가 매출 500억달러를 넘었다는 사실만으로는 충분하지 않을 수 있습니다. 이미 시장은 회사 가이던스를 알고 있기 때문입니다. 실적 발표 직후 주가를 가를 가능성이 더 큰 숫자는 매출총이익률이 86%를 얼마나 웃도는지, 그리고 다음 분기 가이던스가 다시 상향되는지입니다.
쉽게 보면 기준은 세 단계입니다.
- 매출 500억달러 안팎, EPS 31달러 안팎이면 회사가 예고한 수준을 확인한 것입니다.
- 매출 508억달러 안팎을 넘고 매출총이익률도 86%를 웃돌면 시장 기대까지 넘어선 것으로 해석될 여지가 큽니다.
- 실적이 좋아도 다음 분기 매출이나 이익률 전망이 낮아지면 주가는 오히려 차익실현을 받을 수 있습니다.
HBM4는 이미 ‘기대’가 아니라 출하 단계입니다
마이크론이 이번 실적에서 특별히 확인받아야 할 부분은 HBM4입니다. 회사는 지난 6월 실적 자료에서 1베타 D램 기반 HBM4를 주요 고객 플랫폼에 대량 출하하고 있고, 여러 최종 고객에게 인증용 샘플도 공급했다고 밝혔습니다. HBM4E는 1감마 D램 기반으로 개발 중이며 2027년 양산을 목표로 하고 있습니다.
이 대목이 중요한 이유는 HBM 시장의 경쟁축이 HBM3E에서 HBM4로 이미 넘어가고 있기 때문입니다. SK하이닉스가 HBM 시장에서 선두를 유지하고 있고 삼성전자가 HBM4 공급을 확대하는 상황에서 마이크론이 실제 대량 출하와 추가 고객 인증을 얼마나 빠르게 늘리는지가 2027년 점유율과 가격 협상력에 영향을 줍니다.
다만 HBM4 출하량만 보면 안 됩니다. 마이크론은 서버용 D램, 데이터센터용 낸드와 SSD에서도 AI 투자 확대의 수혜를 받고 있습니다. 3분기 클라우드 메모리 사업 매출은 137억7천만달러, 코어 데이터센터 사업은 115억2천만달러였습니다. AI 데이터센터 투자가 GPU뿐 아니라 메모리와 저장장치 수요까지 끌어올리고 있다는 의미입니다.
반대쪽 위험도 있습니다. 중국 CXMT가 차세대 D램 생산 확대에 나서고 있고, 삼성전자와 SK하이닉스 역시 HBM4 공급을 늘리고 있습니다. 지금처럼 메모리 공급이 빠듯할 때는 높은 가격과 이익률이 유지되기 쉽지만, 2027년 공급 증가가 수요 증가를 앞서기 시작하면 현재의 높은 마진이 정점 논란에 들어갈 수 있습니다.
마이크론 주가 전망은 실적보다 다음 가이던스가 더 중요합니다
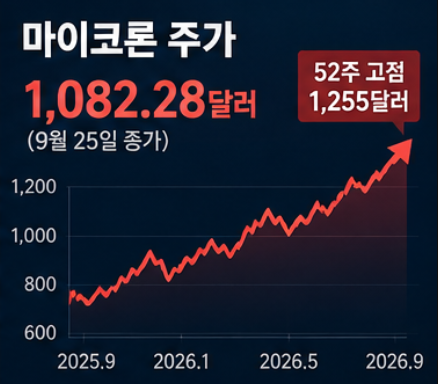
마이크론 주가는 9월 25일 1,082.28달러로 마감했습니다. 9월 16일 종가 926.55달러와 비교하면 실적 발표를 앞두고 약 16.8% 올라온 상태입니다. 최근 52주 고점은 1,255달러로 현재가에서 약 16% 위에 있습니다. 즉 실적 기대가 주가에 전혀 반영되지 않은 상태는 아닙니다.
제가 보는 가장 긍정적인 조합은 매출과 EPS가 컨센서스를 웃돌고, 매출총이익률이 86% 이상을 유지하면서 다음 분기에도 AI 메모리 공급 부족이 계속된다는 가이던스가 나오는 경우입니다. 이 경우 시장은 52주 고점 재도전을 평가할 수 있습니다.
반대로 실제 숫자가 컨센서스와 비슷하더라도 다음 분기 성장률이 둔화하거나 HBM4 고객 확대 속도가 기대보다 느리다고 확인되면 반응은 달라질 수 있습니다. 주가가 이미 빠르게 오른 만큼 ‘좋은 실적’보다 ‘기대보다 더 좋은 실적’이 필요해진 구간입니다.
특히 매출총이익률이 중요합니다. 3분기 비GAAP 매출총이익률은 84.9%였고 4분기 가이던스는 약 86%입니다. 매출이 늘어도 이익률이 떨어진다면 메모리 가격 상승 효과가 약해지고 있다는 신호로 볼 수 있습니다. 반대로 86%를 안정적으로 넘기면서 다음 분기에도 비슷한 수준을 제시한다면 공급 부족과 가격 결정력이 아직 유지되고 있다는 근거가 됩니다.
실적 발표 직후 확인할 순서
첫째, 매출이 508억달러 안팎의 시장 기대를 넘었는지 봅니다. 둘째, EPS보다 매출총이익률을 확인합니다. 셋째, HBM4 대량 출하 고객이 늘었는지와 HBM4E 일정에 변화가 없는지 봅니다. 마지막으로 다음 분기 매출과 이익률 가이던스를 직전 분기와 비교하면 됩니다.
이번 마이크론 실적은 미국 한 종목에만 영향을 주는 이벤트가 아닙니다. 마이크론이 메모리 가격과 HBM4 수요를 강하게 확인하면 삼성전자와 SK하이닉스에도 업황 확인 신호가 될 수 있습니다. 반대로 마진 정점이나 고객 주문 둔화가 언급되면 한국 반도체주에도 단기 부담이 전달될 수 있습니다.
마이크론 실적 발표는 한국시간으로 언제인가요?
한국시간 기준 2026년 10월 1일 오전 5시 30분에 콘퍼런스콜이 예정돼 있습니다. 실제 실적 자료는 통상 미국 장 마감 뒤 콘퍼런스콜 전에 공개됩니다.
HBM4만 좋으면 주가가 계속 오를 수 있나요?
그렇게 단순하게 보기는 어렵습니다. HBM4 출하 확대는 긍정적이지만 현재 주가에는 강한 메모리 업황 기대가 이미 반영돼 있습니다. 실제 주가 방향은 HBM4 고객 확대, 일반 D램과 낸드 가격, 매출총이익률, 다음 분기 가이던스를 함께 봐야 합니다.
함께 확인하면 좋은 글
Finzoom


댓글 0
첫 댓글을 남겨보세요.