
환전우대 90%의 뜻, 실제 환전수수료는 얼마일까?
환전우대 90%는 환율을 90% 싸게 해준다는 뜻이 아닙니다. 은행이나 증권사가 원래 붙이던 환전 스프레드, 즉 매매기준율과 실제 고객 환율의 차이 가운데 90%를 깎아주고 나머지 10%만 받는다는 의미입니다. 그래서 우대율이 90%여도 환전수수료는 0원이 아니며, 실제 비용은 ‘기본 스프레드 × 10%’로 계산하면 됩니다.
환전우대 90%를 실제 숫자로 계산하면
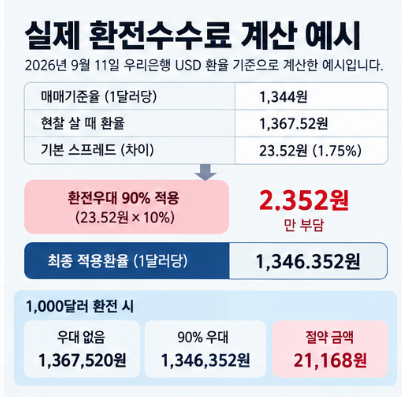
우리은행의 2026년 9월 11일 USD 최종고시 환율을 예로 보겠습니다. 매매기준율은 1달러당 1,344원이었고 현찰을 살 때 환율은 1,367.52원이었습니다. 두 환율의 차이는 23.52원입니다. 즉 우대를 전혀 받지 않고 달러 현찰을 사면 1달러당 23.52원이 기본 환전 스프레드로 붙는 구조이며, 기준율 대비 1.75%입니다.
여기에 환전우대 90%를 적용하면 23.52원의 90%인 21.168원을 할인받고 10%인 2.352원만 부담합니다. 따라서 실제 적용환율은 1,344원 + 2.352원 = 1,346.352원이 됩니다. 우리은행도 환율우대를 ‘현찰 사실 때 환율과 매매기준율의 차액에 대한 우대율’이라고 안내합니다.
1,000달러를 환전한다고 가정하면 계산은 더 쉽게 보입니다.
- 우대 없음: 1,367.52원 × 1,000달러 = 1,367,520원
- 90% 우대: 1,346.352원 × 1,000달러 = 1,346,352원
- 90% 우대로 줄어든 비용: 21,168원
- 90% 우대 후 실제 남는 환전비용: 2,352원
- 100% 우대라면: 매매기준율 기준 1,344,000원
즉 이 사례에서 “90% 우대”의 실제 의미는 1,000달러를 바꿀 때 환전수수료를 23,520원에서 2,352원으로 낮춘다는 뜻입니다. 100% 우대와 비교하면 2,352원을 더 내는 구조입니다.
다만 이 계산은 2026년 9월 11일 우리은행 USD 현찰 환율을 이용한 예시입니다. 실제 환율과 우대조건은 거래 시점, 은행, 통화, 거래방식에 따라 달라집니다.
왜 같은 90% 우대인데 실제 수수료가 다를까
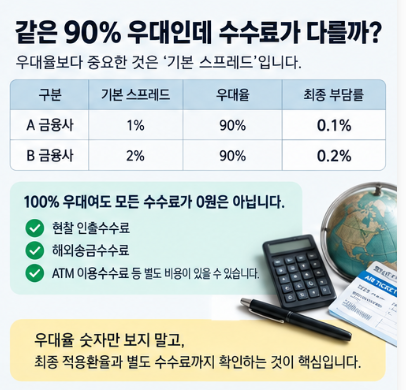
우대율보다 먼저 봐야 할 숫자가 기본 스프레드입니다. A금융회사의 기본 스프레드가 1%이고 B금융회사가 2%라면 둘 다 90% 우대를 제공해도 최종 부담률은 각각 0.1%와 0.2%가 됩니다. 따라서 “90% 우대”라는 문구만 비교해서는 어느 곳이 실제로 더 싼지 알 수 없습니다.
거래방식도 중요합니다. 외화 현찰을 직접 받는 환전과 계좌 안에서 달러를 사고파는 전신환·외화예금, 미국주식 투자를 위한 증권사 환전은 기본 스프레드 구조가 서로 다를 수 있습니다.
같은 금융회사에서도 USD, JPY, EUR 등 통화에 따라 스프레드와 우대율이 달라질 수 있고 모바일 앱과 영업점의 우대조건도 다를 수 있습니다.
결국 비교할 때는 ‘우대율 몇 %’보다 실제 적용환율을 보는 것이 가장 정확합니다. 달러를 사는 사람이라면 매매기준율에서 실제 매수환율이 몇 원 더 높은지 확인하면 되고, 달러를 파는 사람이라면 실제 매도환율이 기준율보다 몇 원 낮은지 보면 됩니다.
달러를 샀다가 바로 팔면 왜 손실이 생길까
앞선 우리은행 사례에서 기본 스프레드는 매매기준율 기준 양쪽으로 23.52원이었습니다. 90% 우대를 살 때와 팔 때 모두 동일하게 적용한다고 단순 가정하면 달러를 살 때 환율은 1,346.352원, 팔 때 환율은 1,341.648원이 됩니다.
환율 자체가 전혀 움직이지 않아도 1,000달러를 샀다가 바로 팔면 1,346,352원을 지급하고 약 1,341,648원을 받게 되어 약 4,704원의 차이가 생깁니다.
환전은 살 때 한 번, 다시 원화로 바꿀 때 한 번 비용이 발생할 수 있기 때문입니다. 환테크나 미국주식 투자에서 환율이 조금 올랐는데도 체감 수익이 적은 이유 가운데 하나입니다.
환전할 때 실제로 확인할 순서
첫째, 매매기준율을 봅니다. 둘째, 내가 하는 거래가 현찰 환전인지, 해외송금인지, 증권사 전산환전인지 확인합니다. 셋째, 해당 거래의 기본 스프레드와 우대율을 확인합니다. 넷째, 최종 적용환율을 다른 금융회사와 비교합니다.
마지막으로 환전 후 현찰 인출수수료, 해외송금수수료, 카드 이용수수료처럼 환율 우대와 별도로 붙는 비용이 있는지도 확인해야 합니다.
100% 환율우대 역시 지정된 환전 스프레드를 전부 면제한다는 의미이지 모든 외환 관련 비용이 무조건 0원이라는 뜻은 아닙니다. 서비스에 따라 송금수수료나 ATM 인출비용 등 별도 비용이 있을 수 있으므로 용도까지 맞춰 비교해야 합니다.
자주 묻는 질문과 실질적인 답변
환전우대 90%면 수수료가 10% 남는 건가요?
네. 일반적인 환율우대 구조에서는 기본 스프레드의 90%를 할인하고 10%를 고객이 부담합니다. 기본 스프레드가 20원이라면 90% 우대 후에는 2원만 남는 식입니다.
90% 우대와 100% 우대 차이는 큰가요?
환전금액과 기본 스프레드에 따라 달라집니다. 앞선 실제 환율 예시에서는 1,000달러 기준 차이가 2,352원이었습니다. 100달러라면 약 235원 수준이지만 10,000달러라면 약 23,520원으로 커집니다. 금액이 클수록 10%포인트 차이의 체감액도 커집니다.
환율우대가 높은 곳이 항상 가장 싼가요?
아닙니다. 기본 스프레드가 서로 다르면 낮은 우대율을 제공하는 곳의 최종 적용환율이 더 유리할 수도 있습니다. 은행이나 증권사를 비교할 때는 우대율보다 같은 시각의 실제 매수·매도 적용환율을 직접 비교하는 편이 정확합니다.
환전우대 90%를 한 문장으로 정리하면 ‘원래 환전수수료의 90%를 깎고 10%만 낸다’입니다. 여행용 현찰인지 미국주식 투자용 달러인지에 따라 기본 스프레드가 달라질 수 있으므로, 우대율 숫자만 보지 말고 최종 적용환율과 별도 수수료까지 확인하는 것이 실제 비용을 줄이는 방법입니다.
함께 확인하면 좋은 글
Finzoom


댓글 0
첫 댓글을 남겨보세요.