
미국 구리 관세 보류, 사상 최고 구리 가격 이제 꺾일까?
9월 10일 구리 시장에서 가장 먼저 구분해야 할 것은 ‘관세 철회’와 ‘정제구리 관세 결정 지연’입니다. 미국은 이미 반제품 구리와 일부 구리 파생제품에 관세를 적용하고 있습니다.
지금 보류된 것으로 보도된 것은 2027년부터 정제구리에 단계적으로 매길 수 있는 보편관세 결정입니다. 백악관이 관세를 최종 폐기했다고 발표한 것이 아니라 제조업 비용과 물가 부담을 놓고 결정을 늦추는 쪽에 가깝습니다.
이 차이는 구리 가격을 볼 때 꽤 중요합니다. 런던금속거래소(LME) 3개월물 구리는 9월 10일 아시아 시간대에 톤당 1만4,858.5달러까지 올라 사상 최고치를 다시 썼습니다. 그런데 정제구리 관세 계획이 교착 상태에 빠졌다는 보도가 나온 뒤 미국 구리 선물은 장중 4% 넘게 급락했습니다.
최근 상승분 안에 실제 수급뿐 아니라 ‘관세가 붙기 전에 미국으로 구리를 보내야 한다’는 정책 프리미엄이 상당 부분 들어 있었다는 뜻입니다.
왜 관세 얘기 하나에 구리 가격이 이렇게 크게 움직였을까
미국의 정제구리 관세 가능성은 세계 구리의 흐름 자체를 바꿨습니다. 미국 안에서 구리 가격이 더 비싸질 것이라는 기대가 생기자 트레이더들은 남미·아프리카 등에서 생산된 정제구리를 미국으로 먼저 보내기 시작했습니다. 그 결과 미국 COMEX 창고 재고는 크게 늘었고, 반대로 미국 밖 LME와 아시아 시장에서는 당장 꺼내 쓸 수 있는 재고가 빠듯해졌습니다.
즉 전 세계 구리가 갑자기 모두 부족해진 것과는 조금 다릅니다. 물량이 미국으로 쏠리면서 지역별 재고 불균형이 커졌고, 여기에 광산 생산 차질과 투기적 매수까지 겹쳤습니다. 9월 초 COMEX 구리 재고는 72만톤을 넘었고, 올해 상반기 세계 광산 생산은 전년보다 감소했습니다. 구리 가격이 사상 최고치를 만든 배경에는 구조적인 공급 문제와 정책이 만든 인위적인 재고 이동이 동시에 있었습니다.
관세가 실제로 장기간 보류되면 이 가운데 두 번째 요인은 약해집니다. 미국에 미리 쌓아둘 유인이 줄어들고, 미국 밖 재고 부족도 시간이 지나면서 완화될 수 있습니다. 단기 가격이 먼저 흔들리는 이유입니다.
4% 급락했다고 구리 강세장이 끝난 것은 아닙니다
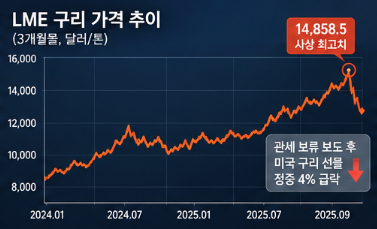
여기서 가격 계산을 하나 해보겠습니다. 구리는 3월 저점 이후 최근 고점까지 약 25% 올랐습니다. 고점에서 4% 조정을 받더라도 단순 계산상 3월 저점 대비 상승폭은 약 20%가 남습니다. 1.25에 0.96을 곱하면 1.20입니다. 하루 급락만으로 중장기 추세가 바로 뒤집혔다고 보기 어려운 이유입니다.
반대로 사상 최고가에서 추격 매수하기에도 부담이 큽니다. 관세 프리미엄이 빠지면 재고가 정상화되는 과정에서 가격이 추가로 조정될 수 있고, 중국 제조업과 부동산 수요가 기대만큼 강하지 않으면 높은 가격을 실제 소비가 받쳐주지 못할 수 있습니다. 구리는 금과 달리 산업 수요가 매우 큰 원자재라 가격이 너무 오르면 수요 파괴가 나타날 수도 있습니다.
구리 생산주와 구리 소비기업은 반대로 움직일 수 있습니다
이번 뉴스가 주식시장에 주는 신호도 구분해야 합니다. 구리 가격이 높고 미국 관세 기대가 커질수록 미국 광산기업은 상대적으로 유리하지만, 전선·자동차·가전·건설처럼 구리를 원재료로 쓰는 기업에는 비용 부담이 커집니다. 실제로 관세 보류 보도 직후 미국 대형 구리 생산업체 주가가 크게 밀린 것도 이런 기대가 되돌아간 결과입니다.
한국 기업도 비슷합니다. LS 계열 전선·전력기기처럼 구리 가격을 제품가격에 연동할 수 있는 사업은 단순 원재료 상승을 곧바로 악재로 보기 어렵지만, 재고평가와 운전자본 부담은 커질 수 있습니다. 반대로 구리를 많이 쓰면서 판매가격 전가가 느린 제조업체는 원재료 가격 하락이 마진에 도움이 될 수 있습니다. 그래서 구리 가격 방향만 보고 모든 관련주를 한 묶음으로 판단하면 실제 이익 방향을 놓치기 쉽습니다.
AI 데이터센터와 전력망 수요는 관세와 별개의 축입니다
구리의 중장기 강세 논리는 관세 하나만으로 만들어진 것이 아닙니다. 데이터센터, 전력망 증설, 전기차, 재생에너지, 방산과 제조업 설비에는 대량의 구리가 필요합니다. 특히 AI 데이터센터가 늘어날수록 서버 자체보다 변압기, 배전망, 케이블, 발전설비를 연결하는 구리 수요가 함께 늘어납니다.
공급은 수요만큼 빠르게 늘리기 어렵습니다. 신규 광산은 허가부터 생산까지 긴 시간이 걸리고, 기존 광산의 품위 저하와 일부 지역의 생산차질도 계속되고 있습니다. 따라서 관세가 사라진다고 해서 ‘구리 부족’이라는 장기 투자 논리까지 동시에 사라지는 것은 아닙니다.
제가 지금 더 경계하는 쪽은 단기 가격입니다. 사상 최고가까지 너무 빠르게 올라온 데다 관세 기대가 직접적인 촉매였기 때문에, 정제구리 관세가 장기간 보류되거나 사실상 철회되면 추가 차익실현이 나올 여지가 있습니다. 다만 가격이 조정을 받는 동안 LME 재고가 계속 줄고 광산 생산 회복도 나타나지 않는다면 그 조정은 오히려 정책 프리미엄만 걷어내는 과정일 수 있습니다.
판단을 바꿀 조건도 분명합니다. 미국이 정제구리에 2027년 15%, 2028년 30% 관세를 최종 확정하면 미국으로의 재고 이동이 다시 강해질 수 있습니다. 반대로 관세가 철회되고 미국 밖 재고가 빠르게 회복되며 중국 실물수요까지 약해진다면 구리 가격은 지금보다 훨씬 깊은 조정을 받을 수 있습니다. 당장은 ‘관세 보류=구리 상승 끝’보다, 최고가를 만든 정책 프리미엄과 실제 공급 부족을 분리해서 보는 편이 맞습니다.
공식 확인자료
백악관 – Adjusting Imports of Copper into the United States
현재 정제구리 관세 결정 지연은 9월 10일 보도 기준이며, 백악관의 최종 철회 발표는 확인되지 않았습니다.
함께 확인하면 좋은 글
Finzoom


댓글 0
첫 댓글을 남겨보세요.