
코픽스 금리 3.18% 동결, 내 주담대 금리는 언제 바뀔까?
코픽스 3.18% 동결, 그런데 내 주담대 금리는 바로 안 바뀝니다
9월 15일 발표된 2026년 8월 신규취급액 기준 코픽스(COFIX)는 연 3.18%로 7월과 같았습니다. 4월부터 7월까지 네 달 연속 상승한 뒤 추가 상승이 멈춘 것입니다. 반면 잔액 기준 코픽스는 3.00%에서 3.05%로, 신잔액 기준은 2.65%에서 2.71%로 각각 올랐습니다.
여기서 가장 많이 생기는 오해가 있습니다. ‘코픽스가 3.18%로 동결됐으니 이번 달 내 변동형 주담대 금리도 그대로겠지’라고 생각하는 것입니다.
실제 적용금리는 그렇게 단순하지 않습니다. 코픽스는 대출금리를 구성하는 기준금리이고, 내 대출은 약정서에 정해진 금리변동주기와 재산정일에 맞춰 새 코픽스를 반영합니다. 같은 은행의 같은 변동형 주담대를 가지고 있어도 금리 변경일이 다르면 적용되는 시점이 달라질 수 있습니다.
코픽스가 동결돼도 이자가 오를 수 있는 이유
핵심은 ‘이번 달 코픽스’와 ‘내가 지금 적용받고 있는 코픽스’가 다를 수 있다는 점입니다.
예를 들어 6개월마다 금리가 바뀌는 대출을 갖고 있고 지난 재산정 때 적용된 코픽스가 2.81%였다고 가정해보겠습니다. 이번 재산정에서 3.18%가 반영된다면 이번 달 코픽스가 전월 대비 동결됐더라도 내 기준금리는 0.37%포인트 높아집니다.
대출잔액이 3억원이라면 금리 0.37%포인트 차이는 원금에 단순 적용할 경우 연간 약 111만원, 월평균 약 9만2,500원의 이자 차이에 해당합니다. 실제 월 납입액은 원리금균등·원금균등·만기일시상환 여부와 남은 기간에 따라 달라집니다.
즉 뉴스에서 ‘코픽스 동결’이라는 표현을 봤을 때 내 이자가 동결된다고 바로 연결하면 안 됩니다. 중요한 숫자는 지금 공시된 3.18% 하나가 아니라 내 직전 금리 변경 때 사용된 기준금리와 다음 재산정 때 적용될 기준금리의 차이입니다.
신규취급액·잔액·신잔액 중 무엇을 봐야 할까?
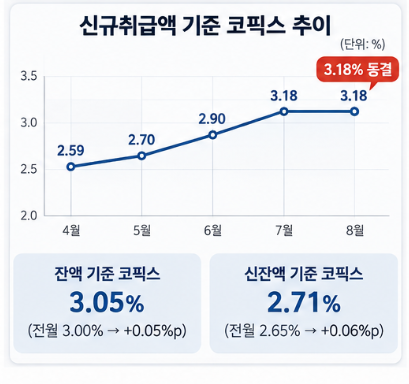
코픽스는 하나가 아닙니다. 신규취급액 기준은 해당 월에 은행이 새로 조달한 자금의 비용을 반영해 시장금리 변화가 상대적으로 빠르게 나타납니다. 잔액 기준은 과거에 조달한 자금까지 포함하므로 움직임이 더 느리고, 신잔액 기준은 결제성 자금 등까지 폭넓게 반영합니다.
이번 8월 수치가 이를 잘 보여줍니다. 신규취급액 기준은 3.18%에서 멈췄지만 잔액 기준은 3.05%, 신잔액 기준은 2.71%로 올라갔습니다. 따라서 ‘코픽스가 동결됐다’는 말은 모든 코픽스가 동결됐다는 뜻이 아닙니다.
내 대출이 신규취급액 기준인지, 신잔액 기준인지부터 확인해야 하는 이유입니다. 대출 상품명만 보고 추측하지 말고 대출거래약정서나 은행 앱의 대출 상세화면에서 기준금리 항목을 확인하는 편이 정확합니다.
내 주담대 금리가 바뀌는 날짜는 이렇게 확인하면 됩니다
변동형 주담대 보유자라면 다음 순서로 확인하면 됩니다.
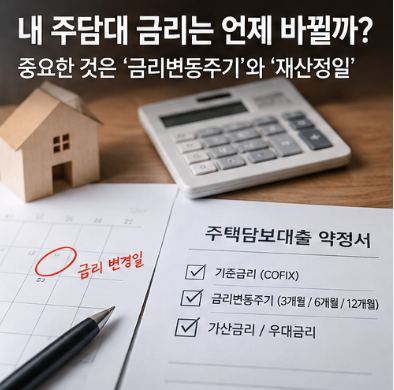
- 은행 앱이나 대출약정서에서 ‘기준금리’를 확인합니다. COFIX 신규취급액, 신잔액, 금융채 등 어떤 지표인지 봅니다.
- ‘금리변동주기’를 확인합니다. 3개월, 6개월, 12개월처럼 상품마다 다를 수 있습니다.
- 다음 ‘금리변경일’ 또는 ‘재산정일’을 확인합니다. 코픽스 공시일과 내 변경일은 같은 날이 아닐 수 있습니다.
- 현재 적용 중인 기준금리와 새로 적용될 기준금리를 비교한 뒤 가산금리와 우대금리 변동 여부까지 봅니다.
최종 대출금리는 보통 기준금리에 가산금리를 더하고 우대금리를 차감해 결정됩니다. 따라서 코픽스가 그대로여도 우대조건을 충족하지 못하거나 은행과 약정한 가산 구조가 달라지는 경우 실제 적용금리가 달라질 수 있습니다. 반대로 코픽스가 올라도 고정기간 중이거나 아직 재산정일이 오지 않았다면 당장 월 납입액이 변하지 않을 수 있습니다.
새로 주담대를 받는 사람은 3.18%만 보면 안 됩니다
신규 대출자는 기존 차주와 확인 포인트가 다릅니다. 이번 신규취급액 기준 코픽스 3.18%는 변동형 주담대의 중요한 기준이지만 실제로 제시받는 금리는 은행별 가산금리, 우대금리, 신용도, 담보조건과 대출규모에 따라 달라집니다.
또 고정형이나 주기형 주담대는 코픽스보다 은행채 등 시장금리 영향을 더 많이 받을 수 있습니다. 그래서 ‘코픽스가 멈췄으니 모든 주담대 금리 상승도 멈췄다’고 해석하면 실제 대출창구의 금리와 차이가 생길 수 있습니다.
특히 9월 들어 은행의 예금금리와 채권금리가 다시 움직인다면 다음 달 신규취급액 기준 코픽스가 재차 오를 가능성도 있습니다. 반대로 은행의 조달비용이 낮아지면 이후 코픽스가 내려갈 수 있습니다. 이번 3.18% 동결은 방향 전환이 확정됐다는 신호라기보다 네 달 연속 상승 뒤 일단 상승이 멈춘 한 달의 결과로 보는 편이 안전합니다.
지금 가장 먼저 볼 것은 ‘다음 금리변경일’입니다
변동형 주담대 차주에게 이번 발표의 결론은 간단합니다. 3.18%가 전월과 같다는 사실보다 내 대출이 어떤 코픽스를 쓰고 있고 언제 다시 금리를 계산하는지가 더 중요합니다.
현재 금리가 그대로인 사람도 다음 재산정 때 과거보다 높은 코픽스가 반영되면 이자가 오를 수 있습니다. 반대로 이미 3.18% 수준을 반영한 차주라면 이번 신규취급액 코픽스 동결로 기준금리 부분의 추가 상승 압력은 제한될 수 있습니다.
다음 월별 코픽스 공시 때는 신규취급액 기준이 3.18% 아래로 내려가는지, 잔액·신잔액 기준도 상승을 멈추는지를 함께 보겠습니다. 실제 대출자는 그보다 먼저 은행 앱에서 기준금리 종류, 현재 적용금리, 다음 재산정일 세 가지를 확인하는 것이 가장 빠릅니다.
공식 확인자료
함께 확인하면 좋은 글
Finzoom


댓글 0
첫 댓글을 남겨보세요.