
단일종목 레버리지 ETF란? 삼성전자·SK하이닉스 2배 상품이 논란된 이유
단일종목 레버리지 ETF는 코스피200처럼 여러 종목을 묶은 지수를 따라가는 상품이 아니라 삼성전자나 SK하이닉스 한 종목의 하루 수익률을 2배 또는 -2배로 추종하도록 설계한 상품입니다. 2026년 5월 27일 국내 시장에 처음 상장됐고, ETF 16종목과 ETN 2종목이 동시에 나왔습니다. ETF 16종목은 삼성전자 기초상품 8개, SK하이닉스 기초상품 8개였고 대부분이 정방향 2배 상품이었습니다.
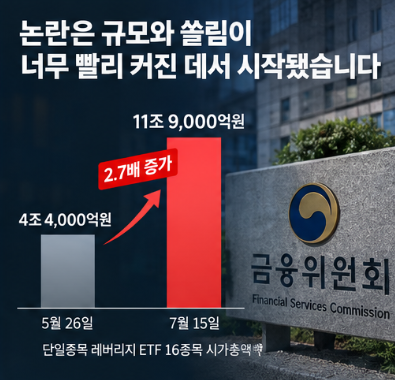
논란의 핵심은 ‘2배’ 자체보다 한 종목에 레버리지 자금이 짧은 기간에 너무 크게 몰렸다는 점입니다. 금융당국은 상장 약 7주 만에 시장 규모가 4조4000억원에서 11조9000억원으로 2.7배 커지자 신규 상장을 잠정 중단하고, 광고를 제한한 뒤 투자자 진입요건까지 강화했습니다.
2배 상품은 ‘주가의 장기 수익률 2배’가 아닙니다
이 상품에서 가장 먼저 이해해야 할 것은 하루 단위 수익률을 2배로 맞춘다는 점입니다. 삼성전자가 오늘 5% 오르면 정방향 2배 상품은 비용과 추적오차를 제외하고 약 10% 상승을 목표로 합니다. 반대로 5% 떨어지면 약 10% 손실을 목표로 움직입니다.
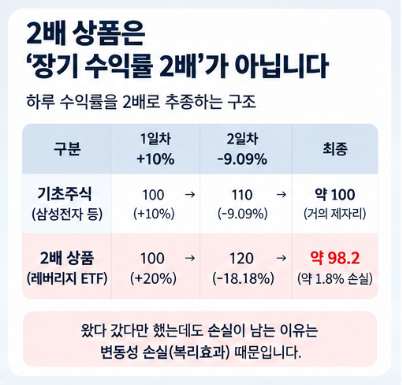
문제는 여러 날 보유했을 때입니다. 기초주식이 100에서 첫날 10% 올라 110이 되고, 다음 날 9.09% 떨어지면 다시 거의 100이 됩니다. 주식은 제자리지만 2배 상품은 100에서 120으로 오른 뒤 약 18.18% 떨어져 약 98.2가 됩니다. 방향을 맞혔다가 되돌아왔는데도 약 1.8% 손실이 남는 셈입니다.
이 현상을 변동성 손실 또는 복리효과라고 부릅니다. 횡보하면서 위아래로 크게 흔들리는 장에서는 보유기간이 길수록 기초주식의 누적수익률 2배와 실제 ETF 수익률이 더 벌어질 수 있습니다. 그래서 ‘삼성전자를 장기적으로 좋게 본다’는 판단과 ‘삼성전자 2배 상품을 오래 들고 간다’는 전략은 같은 말이 아닙니다.
논란은 규모와 쏠림이 너무 빨리 커진 데서 시작됐습니다
상장 전날인 5월 26일 기준 삼성전자와 SK하이닉스의 코스피 시가총액 비중은 약 49%였습니다. 7월 15일에는 52%까지 높아졌습니다. 같은 기간 단일종목 레버리지 ETF 16종목의 시가총액은 4조4000억원에서 11조9000억원으로 늘었습니다. 금융당국이 집계한 연율화 일간 수익률 변동성도 SK하이닉스 113%, 삼성전자 96%에 달했습니다.
레버리지 상품 운용사는 매일 2배 노출을 맞추기 위해 기초주식이나 선물 등을 사고팔아야 합니다. 주가가 크게 움직이고 상품 자금까지 한 방향으로 몰리면 장 마감 전후 리밸런싱 거래가 커질 수 있습니다. 금융당국이 우려한 부분도 이런 매매가 이미 비중이 큰 삼성전자와 SK하이닉스의 변동성을 더 키울 수 있다는 점이었습니다.
다만 주가 급락의 원인을 단일종목 ETF 하나로 단정하면 안 됩니다. 반도체 업황, 외국인 수급, 환율, 글로벌 기술주 흐름 같은 변수가 동시에 움직이기 때문입니다. 논점은 ‘ETF가 하락을 만들었다’기보다 특정 상황에서 상승과 하락 움직임을 증폭할 수 있는 구조가 빠르게 커졌다는 데 있습니다.
지금은 처음보다 진입 문턱이 훨씬 높습니다
상장 초기에는 사전교육과 1000만원 수준의 기본예탁금 요건이 중심이었지만, 과열 이후 규제가 강화됐습니다. 2026년 7월 31일부터 국내외 단일종목 레버리지 상품을 새로 매수하거나 추가 매수하려면 현금 3000만원의 기본예탁금이 필요합니다. 주식이나 ETF, 채권을 담보로 대신 채울 수 없고, 주식을 매도한 금액도 결제가 끝나는 T+2 이후 현금으로 인정됩니다.
8월 19일부터 신규 투자자는 기본교육 1시간과 심화교육 2시간에 더해 모의거래도 이수해야 합니다. 모의거래는 최소 5거래일, 하루 1시간 이상으로 총 5시간 이상입니다. ETF·ETN 괴리율 관리 기준도 국내상품 기준 3%에서 2%로 강화됐습니다.
규제 효과도 숫자로 나타났습니다. 단일종목 레버리지 상품 거래대금은 7월 30일 12조4000억원에서 8월 11일 7000억원으로 줄어 약 5.6% 수준까지 내려왔습니다. 신규 단일종목 레버리지 상품 상장도 시장이 안정될 때까지 잠정 중단된 상태입니다.
투자 전에 일반 주식과 비교해 확인할 네 가지
- 장기 보유가 목적인지, 하루 단위 방향성에 베팅하는지 먼저 구분해야 합니다.
- ETF 시장가격과 순자산가치가 벌어지는 괴리율이 커지지 않았는지 봐야 합니다.
- 총보수뿐 아니라 매매비용, 스프레드, 잦은 리밸런싱에서 발생하는 비용까지 고려해야 합니다.
- 기초주식이 하루 15% 하락하면 정방향 2배 상품은 이론적으로 약 30% 손실을 목표로 합니다. 1000만원 투자라면 하루에 약 300만원이 줄 수 있는 구조입니다.
이 네 가지를 보면 일반 삼성전자·SK하이닉스 주식을 사는 것과 2배 상품을 사는 것이 전혀 다른 선택이라는 점이 분명해집니다.
자주 묻는 질문과 실질적인 답변
삼성전자 2배 ETF를 사면 삼성전자 주식을 2배 가진 것과 같나요?
아닙니다. 하루 수익률을 2배 추종하도록 설계된 상품일 뿐 장기적으로 주가 상승률의 정확히 두 배를 보장하지 않습니다. 변동성이 큰 기간에는 누적수익률 차이가 상당히 벌어질 수 있습니다.
현금 3000만원은 투자금 3000만원이라는 뜻인가요?
아닙니다. 신규·추가 매수를 위한 기본예탁금 요건입니다. 다만 현금으로 충족해야 하므로 투자자가 실제 상품에 넣을 금액과 별도로 자금 여유를 고려해야 합니다.
왜 일반 ETF보다 규제가 강한가요?
분산투자가 아니라 한 종목에 집중하면서 동시에 2배 레버리지를 사용하기 때문입니다. 특정 종목의 급등락이 상품 가격에 더 크게 반영되고, 시장 전체에서 해당 종목 비중까지 높다면 수급 충격도 커질 수 있습니다.
단일종목 레버리지 ETF를 일반 ETF의 ‘고수익 버전’으로 보면 구조를 잘못 이해하기 쉽습니다. 현재 시장에서 봐야 할 핵심은 신규 상장 재개 여부, 거래대금이 다시 급증하는지, 괴리율이 안정적으로 관리되는지, 삼성전자·SK하이닉스의 시장 비중과 변동성이 다시 커지는지입니다. 이 조건들이 달라지면 규제 강도와 시장 영향도 다시 바뀔 수 있습니다.
함께 확인하면 좋은 글
Finzoom


댓글 0
첫 댓글을 남겨보세요.