
채권 만기 전에 팔면 원금은? 금리와 중도매도 손익 계산
채권을 만기 전에 팔면 처음 투자한 원금을 그대로 돌려받는 것이 아닙니다. 매도하는 날 시장에서 형성된 가격으로 팔기 때문에 매입금액보다 적게 받을 수도 있고 더 많이 받을 수도 있습니다.
채권에서 흔히 말하는 ‘만기 원금상환’은 만기까지 보유했을 때 적용되는 개념입니다. 중간에 팔면 예금 중도해지처럼 정해진 원금을 돌려주는 것이 아니라 다른 투자자에게 채권을 시장가격으로 매도하는 거래가 됩니다.
그래서 만기 전 매도 가능성이 있다면 채권에서도 가격 변동 위험을 반드시 계산해야 합니다.
채권을 만기까지 갖고 있으면 어떻게 될까?
일반적인 고정금리 채권을 발행자가 정상적으로 상환한다는 전제에서는 만기에 액면금액을 돌려받습니다.
예를 들어 액면가 1,000만원, 표면금리 연 3%인 채권이라면 약정에 따라 이자를 받고 만기에는 액면가 1,000만원이 상환됩니다.
하지만 여기서 ‘원금’이라는 표현도 주의할 필요가 있습니다.
투자자가 액면가 1,000만원짜리 채권을 항상 1,000만원에 사는 것은 아닙니다. 시장에서 950만원에 살 수도 있고 1,050만원에 살 수도 있습니다.
즉 만기에 돌려받는 기준은 내가 실제 매수한 가격이 아니라 채권의 액면금액입니다.
미국 SEC 투자자 교육사이트 Investor.gov도 채권을 만기까지 보유하면 액면가를 받지만 만기 전에 팔 경우에는 액면가보다 낮거나 높은 가격에 거래될 수 있다고 설명합니다.
금리가 오르면 왜 내 채권 가격은 떨어질까?
액면가 1,000만원이고 연 3% 이자를 지급하는 채권을 보유하고 있다고 가정하겠습니다. 매년 받을 수 있는 이자는 30만원입니다.
그런데 얼마 뒤 시장금리가 올라 비슷한 위험의 신규 채권이 연 5% 이자를 지급하기 시작했다고 생각해 보겠습니다.
새 채권에 1,000만원을 투자하면 연 50만원을 받을 수 있는데 기존 연 3% 채권을 굳이 1,000만원 주고 살 투자자는 많지 않습니다.
기존 채권이 거래되려면 가격이 내려가야 합니다.
가격이 충분히 내려가면 낮은 표면이자를 받더라도 만기 때 액면가를 돌려받는 차익이 추가되어 신규 채권과 비슷한 수익률을 만들 수 있습니다.
반대로 시장금리가 연 2%로 내려가면 연 3% 채권의 가치가 높아집니다. 새로 발행되는 채권보다 더 많은 이자를 지급하기 때문에 액면가보다 비싸게 거래될 수 있습니다.
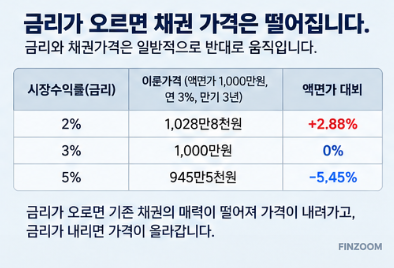
이것이 채권가격과 금리가 일반적으로 반대로 움직이는 이유입니다. FINRA도 금리가 오르면 채권가격이 하락하고 금리가 내려가면 채권가격이 상승하는 관계를 기본적인 채권가격 원리로 설명하고 있습니다.
실제로 1,000만원 채권을 중도매도하면 얼마가 될까?
액면가 1,000만원, 연 3% 이자, 남은 만기 3년, 이자를 연 1회 지급하는 채권으로 계산해 보겠습니다.
앞으로 받을 현금은 1년 뒤 30만원, 2년 뒤 30만원, 3년 뒤 마지막 이자 30만원과 원금 1,000만원입니다.
이 채권을 시장에서 팔 때 투자자는 이 미래 현금흐름을 현재 시장수익률에 맞춰 할인해서 가격을 결정합니다.
시장수익률이 5%까지 올라갔다면 이론적인 채권가격은 약 945만5천원입니다.
액면가 1,000만원보다 약 54만5천원 낮습니다. 액면가 대비 약 5.45% 할인된 가격입니다.
채권 자체가 부도난 것이 아닙니다. 더 높은 금리를 주는 신규 채권이 등장했기 때문에 기존 연 3% 채권의 시장가격이 낮아진 것입니다.
반대로 시장수익률이 2%로 내려갔다면 같은 채권의 이론가격은 약 1,028만8천원까지 올라갑니다.
액면가보다 약 28만8천원 높은 가격입니다.
만기까지 가지고 있다면 액면가 1,000만원을 받지만 중간에 매도한다면 당시 시장금리에 따라 1,000만원보다 훨씬 다른 가격에 거래될 수 있다는 것을 보여줍니다.
평가손실이 생겼다고 바로 확정손실은 아닙니다
채권을 1,000만원에 샀는데 시장가격이 950만원으로 내려갔다면 MTS에는 약 50만원의 평가손실이 보일 수 있습니다.
하지만 만기까지 보유하고 발행자가 정상적으로 원리금을 지급하면 시장가격이 중간에 950만원으로 떨어졌다는 이유만으로 그 손실이 그대로 확정되는 것은 아닙니다.
만기에는 액면가 상환이 이루어지기 때문입니다.
반대로 그 시점에 자금이 필요해서 950만원에 팔아야 한다면 평가손실은 실제 매매손실로 확정됩니다.
그래서 채권 투자에서는 가격 전망만큼 ‘이 돈을 만기까지 묶어둘 수 있느냐’가 중요합니다.
중도매도 손익은 받은 이자까지 포함해야 합니다
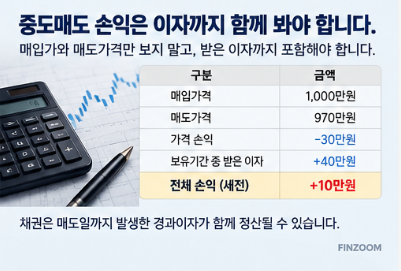
매입가격과 매도가격만 비교하면 전체 투자성과를 잘못 볼 수 있습니다.
예를 들어 1,000만원에 채권을 산 뒤 970만원에 팔았다면 가격만 보면 30만원 손실입니다.
그런데 보유하는 동안 이자로 40만원을 받았다면 단순 세전 기준 전체 손익은 +10만원입니다.
반대로 가격손실이 100만원인데 받은 이자가 30만원이라면 전체적으로는 70만원 손실입니다.
중도매도 시에는 경과이자도 반영될 수 있습니다. 채권은 보통 이자 지급일 사이에서도 거래되기 때문에 직전 이자 지급일 이후 매도일까지 쌓인 이자를 매수자가 매도자에게 보전하는 방식으로 정산할 수 있습니다.
FINRA도 만기 전 채권을 매도하면 시장가격과 함께 매도일까지 발생한 경과이자를 받을 수 있다고 설명합니다.
실제 국내 채권 거래에서는 상품과 증권사 거래방식에 따라 호가, 수수료, 세금, 경과이자 계산이 달라질 수 있으므로 MTS의 예상 정산금액까지 확인하는 편이 좋습니다.
금리가 1% 오르면 채권도 정확히 1% 떨어지는 것은 아닙니다
금리와 채권가격이 반대로 움직인다고 해서 변동폭까지 똑같은 것은 아닙니다.
이때 중요한 개념이 듀레이션입니다. 쉽게 말하면 채권가격이 금리 변화에 얼마나 민감한지를 보여주는 지표입니다.
듀레이션이 2년인 채권과 15년인 채권은 금리가 같은 폭으로 움직여도 가격 반응이 크게 다릅니다.
일반적으로 만기가 짧은 채권은 곧 원금을 상환받을 수 있기 때문에 금리 변화에 따른 가격 움직임이 작습니다. 반대로 10년, 20년 이상 남은 장기채는 앞으로 받을 현금을 오랜 기간 할인해서 계산해야 하므로 금리 변화에 훨씬 민감합니다.
그래서 SGOV나 BIL처럼 초단기 미국 국채에 투자하는 ETF와 TLT 같은 장기채 ETF의 가격 변동성이 크게 다른 것입니다.
회사채는 금리 외에 신용위험까지 추가됩니다
국채라면 시장금리 변화가 가격을 좌우하는 핵심 요인 가운데 하나입니다.
회사채는 여기에 기업 신용위험이 더해집니다.
기준금리와 국채금리가 그대로여도 기업 실적이 급격히 나빠지거나 신용등급이 하락하면 투자자가 더 높은 수익률을 요구하게 됩니다. 그러면 기존 회사채 가격은 내려갈 수 있습니다.
반대로 기업의 재무상태가 좋아지고 신용등급이 올라가면 시장금리가 크게 변하지 않아도 채권가격이 상승할 수 있습니다.
거래가 거의 없는 회사채라면 유동성 문제도 있습니다. 이론적으로 980만원 가치가 있다고 계산되더라도 당장 사려는 투자자가 없다면 실제 매도호가는 더 낮을 수 있습니다.
만기 전에 팔 가능성이 있다면 어떤 채권을 고르는 게 좋을까?
사용 시점이 정해진 자금이라면 필요한 날짜보다 지나치게 긴 만기의 채권을 고르는 것은 신중해야 합니다.
2년 뒤 필요한 돈으로 10년 만기 채권을 사면 2년 뒤 시장금리가 어디에 있을지에 따라 중도매도 가격이 크게 달라질 수 있습니다.
반대로 2년 뒤 필요한 자금과 비슷한 만기의 채권을 고르면 만기가 가까워지면서 시장가격이 액면가에 수렴하는 효과를 기대할 수 있습니다.
금리 하락에 따른 가격 상승을 노리는 투자라면 장기채가 더 민감하게 반응할 수 있지만 전망이 틀렸을 때 손실폭 역시 커집니다.
제 기준에서는 채권을 살 때 표면금리만 보지 않고 만기수익률, 실제 매수가격, 남은 만기, 듀레이션을 같이 확인하겠습니다. 회사채라면 신용등급과 거래량도 추가로 보겠습니다.
채권은 만기까지 보유하면 액면가를 돌려받는 구조와 중간에 시장에서 매매되는 구조가 동시에 존재합니다. 이 두 가지를 섞어서 생각하면 “채권인데 왜 원금손실이 났지?”라는 의문이 생깁니다.
금리가 오른 뒤 중도매도하면 액면가보다 싸게 팔 수 있고, 금리가 내려간 뒤에는 액면가보다 비싸게 팔 수도 있습니다. 결국 채권을 살 때 가장 먼저 정해야 할 것은 높은 이자를 주는 상품을 찾는 것이 아니라 내가 실제로 만기까지 보유할 수 있는지입니다.
함께 확인하면 좋은 글
Finzoom


댓글 0
첫 댓글을 남겨보세요.